 04 / 22
PERSON PROFILE / 04
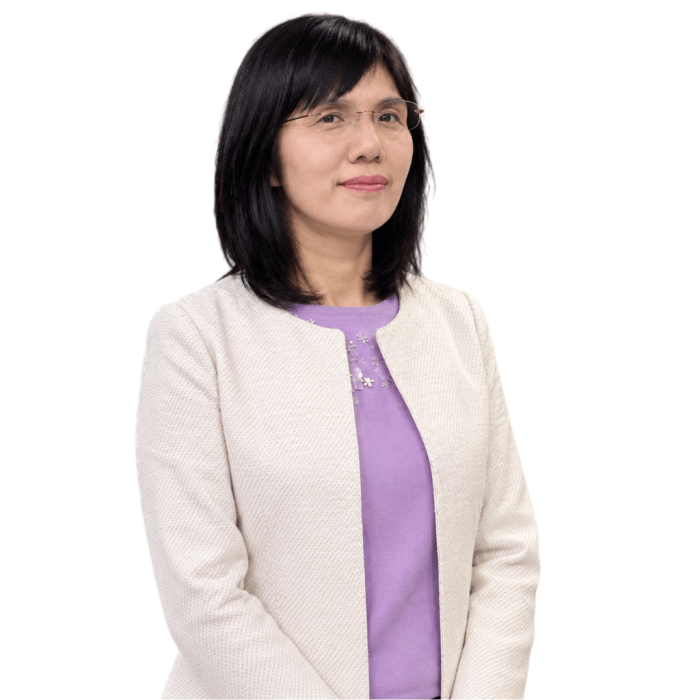
盧燕俐
財經分析師 · 個人理財教育者
「用淺顯的方法,讓每個人都能做好自己的理財規劃。」
盧燕俐是台灣知名的財經分析師、專欄作家以及媒體人,長期專注於投資理財、財經趨勢分析和個人理財教育領域。
盧燕俐的研究背景與經歷
盧燕俐是台灣知名的財經分析師、專欄作家以及媒體人,長期專注於投資理財、財經趨勢分析和個人理財教育領域。她經常在台灣的電視節目中擔任財經評論員,並在報紙、雜誌等媒體上發表理財相關的專欄文章。
盧燕俐以淺顯易懂的方式幫助大眾理解複雜的財經議題,尤其擅長個人理財規劃、投資策略和市場趨勢分析。她的風格務實、接地氣,內容多聚焦於如何透過合理的理財方法實現財富增值。
EXTENDED DOSSIER / 延伸資料
盧燕俐對全球經濟的觀察與投資心法
以下整理盧燕俐對當前全球經濟的看法、對未來經濟發展的觀點,以及他在投資理財上的方法與實務經驗。內容依其公開發言、著作與所屬方法論整理,用於理解其觀點與操作邏輯。
盧燕俐對當前全球經濟的看法
盧燕俐是財經分析師、專欄作家與電視財經評論員,長期投入個人理財教育。她談總體經濟的落點,最後都會回到「這對一般人的錢包有什麼影響」。
- 通膨最有感:大摩估台灣 2026 年 CPI 約 2.1%,略高於央行 2% 的警戒線。物價上漲對固定薪資與定存族的傷害,比對投資族更大。
- 利率影響房貸與定存:美國 10 年期公債殖利率在 5% 附近高檔,全球資金成本偏高,房貸族的負擔與定存族的收益同時被改變。
- 高成長不等於人人受益:台灣 GDP 成長率被上修到罕見的雙位數,但成長集中在電子業,服務業與內需的感受落差很大。
- 政策與補助要看細節:普發現金、稅制與勞退制度的調整,對個人現金流的影響很直接。
她的立場是,總體經濟不是拿來預測的,是拿來調整自己財務計畫的。
盧燕俐對未來經濟發展的觀點
她對未來的觀點圍繞「小資族怎麼辦」。
- 先建立緊急預備金:至少六個月的生活費,放在不會波動的地方。
- 定期定額比擇時可靠:用時間換掉猜高低的風險。
- ETF 比重提高:對時間有限的人來說,用一籃子取代選股是合理的選擇。
- 退休規劃要提早:提撥率與報酬率的差距,會隨時間被放大。
- 保險先於投資:先把不能承受的風險轉出去,再談報酬。
她常提醒,理財不是有錢人的專利,但順序錯了會讓努力白費。
盧燕俐的投資理財心得與經驗
她的建議很務實,可以整理成一份清單。
- 記帳:先知道錢去哪裡,才知道能存多少。
- 分帳管理:生活費、預備金與投資資金分開,不要互相挪用。
- 不借錢投資:槓桿會讓一個錯誤變成災難。
- 不懂的不買:聽不懂的商品,就算別人賺錢也不是你的機會。
- 定期檢視而不是天天看盤:一年一到兩次重新檢查配置就夠了。
她的風格是把複雜的財經議題講成生活裡做得到的動作,這也是她在電視與專欄上長期受歡迎的原因。
盧燕俐常見問題
盧燕俐怎麼看現在的全球經濟?
她談總體經濟的最後落點都是「這對一般人的錢包有什麼影響」。她指出 2026 年台灣 CPI 約 2.1% 略高於央行警戒線,物價上漲對固定薪資與定存族的傷害比對投資族更大;美國 10 年期公債殖利率在 5% 附近高檔,也同時改變了房貸族的負擔與定存族的收益。
盧燕俐對未來經濟發展的觀點是什麼?
她的觀點圍繞小資族該怎麼辦:先建立至少六個月生活費的緊急預備金,用定期定額取代猜高低點,並提高 ETF 的比重。她也強調退休規劃要提早,因為提撥率與報酬率的差距會隨時間被放大,而且保險要先於投資。
盧燕俐的投資理財心法是?
她的建議很務實:先記帳,知道錢去哪裡;把生活費、預備金與投資資金分開管理;不借錢投資,因為槓桿會讓一個錯誤變成災難;不懂的商品不買;並且定期檢視而不是天天看盤,一年一到兩次重新檢查配置就夠了。
編寫說明:本區塊為延伸資料,依盧燕俐的公開發言與著作、以及其所屬方法論整理而成,用於理解其觀點與操作邏輯;其中關於總體環境的陳述,均為對公開報導所述事實的轉述,涉及未來趨勢的段落則屬依其既有框架所做的推演,不代表其本人對個別標的的推薦。本文不構成任何投資建議。投資有風險,決策請自行判斷並自負盈虧。
了解出版了《冠軍操盤手》和《量價操盤術》的台灣知名分析師:楊雲翔